
Tarjeta Revolving: Qué Es y Cómo Salir de la Deuda
Evalúa Mis Finanzas
Equipo Editorial
Una tarjeta revolving parece cómoda: compras ahora y pagas una cuota pequeña cada mes. El problema es lo que no se ve a simple vista. Con intereses que pueden superar el 20% TAE y una cuota que apenas roza el capital, una deuda de unos pocos miles de euros puede arrastrarse durante años. En esta guía te explicamos qué es exactamente una tarjeta revolving, por qué es tan peligrosa y qué opciones tienes para salir de ella.
¿Qué es una tarjeta revolving?
Una tarjeta revolving es una tarjeta de crédito con una particularidad: dispones de un límite de crédito que se "recompone" a medida que vas pagando. En lugar de liquidar todo lo gastado a fin de mes (como en una tarjeta de crédito clásica de pago aplazado a 30 días), eliges devolver el dinero en cuotas, normalmente una cuota fija mensual o un porcentaje de la deuda pendiente.
El nombre viene del inglés revolving ("que gira"): cada vez que pagas una cuota, ese importe vuelve a estar disponible para gastar de nuevo. Suena práctico, pero esa misma mecánica es la que convierte la deuda en algo casi perpetuo. Los intereses no pagados se suman al capital pendiente y, al mes siguiente, vuelves a pagar intereses sobre esos intereses.
Por qué la tarjeta revolving es tan peligrosa
El peligro no está en la tarjeta en sí, sino en la combinación de dos factores: una cuota mensual baja y un interés muy alto. Cuando la cuota es pequeña, la mayor parte se destina a pagar intereses y solo una mínima parte reduce lo que realmente debes. Es lo que muchos llaman la "deuda eterna".
Ejemplo ilustrativo:
- arrow_right Saldo: 3.000 EUR gastados con la tarjeta
- arrow_right Interés: TIN 24% (un 2% al mes), equivalente a una TAE del 26,8%
- arrow_right Cuota fija: 75 EUR al mes
El primer mes, cerca de 60 EUR se van solo en intereses y apenas 15 EUR reducen el capital. A ese ritmo, tardarías muchos años en saldar los 3.000 EUR y acabarías pagando bastante más en intereses que el importe que gastaste. Si además sigues usando la tarjeta, el saldo nunca baja.
Por eso una compra modesta puede transformarse en una carga que dura años. Y como la cuota es "asequible", muchas personas no perciben la gravedad hasta que revisan cuánto han pagado en total. Si quieres ver estrategias para amortizar deudas de forma ordenada, te puede ayudar nuestra guía del método bola de nieve vs avalancha.
TIN y TAE: por qué la diferencia importa
Al contratar una tarjeta verás dos cifras que conviene no confundir:
TIN
El Tipo de Interés Nominal. Es el porcentaje "base" que aplica la entidad, sin incluir comisiones ni otros gastos. Por sí solo no refleja el coste real.
TAE
La Tasa Anual Equivalente. Incluye el interés, las comisiones y la frecuencia de los pagos. Es la cifra que de verdad indica lo que te cuesta el crédito.
En las tarjetas revolving, la TAE suele situarse entre el 20% y el 27%, muy por encima de un préstamo personal normal. Cuando compares ofertas o revises tu contrato, fíjate siempre en la TAE: es el dato que separa un crédito razonable de uno potencialmente abusivo.
¿Qué dice la ley sobre las tarjetas revolving?
Las revolving han sido uno de los asuntos más litigados en los tribunales españoles durante los últimos años. Hay dos vías por las que un contrato puede declararse nulo:
gavel Usura
La Ley de Represión de la Usura de 23 de julio de 1908 (conocida como Ley Azcárate) permite anular un crédito cuyo interés sea "notablemente superior al normal del dinero y manifiestamente desproporcionado". El Tribunal Supremo aplicó esta doctrina a las revolving en su sentencia 149/2020, de 4 de marzo. Más tarde, en la sentencia 258/2023, de 15 de febrero, precisó que la comparación debe hacerse con la TAE media de las tarjetas revolving que publica el Banco de España, apuntando una diferencia orientativa de unos 6 puntos por encima de esa media como referencia para valorar la usura.
visibility Falta de transparencia
Aunque el interés no llegue a considerarse usurario, el contrato también puede anularse si las condiciones no se explicaron de forma clara y comprensible antes de firmar. Es lo que se llama control de transparencia: el cliente debía poder entender la carga económica real que asumía.
Además, la Orden ETD/699/2020, de 24 de julio reforzó la regulación del crédito revolving, exigiendo a las entidades evaluar mejor la solvencia del cliente y ofrecer información más clara, incluidos ejemplos del coste según la cuota elegida.
¿Qué pasa si el contrato se declara nulo por usura? El crédito queda anulado y solo estás obligado a devolver el capital que realmente te prestaron. Todo lo que hayas pagado por encima de esa cantidad (intereses, comisiones) debería reembolsarse. Cada caso es distinto, así que conviene revisarlo con un profesional antes de reclamar.
¿Las deudas te están superando?
Comprueba en menos de un minuto si puedes cancelar tus deudas con la Ley de Segunda Oportunidad. Gratis y sin compromiso.
Solicita tu evaluación gratuitaCómo saber si tu tarjeta revolving puede ser abusiva
No todas las tarjetas revolving son ilegales, pero hay señales que merecen una revisión a fondo:
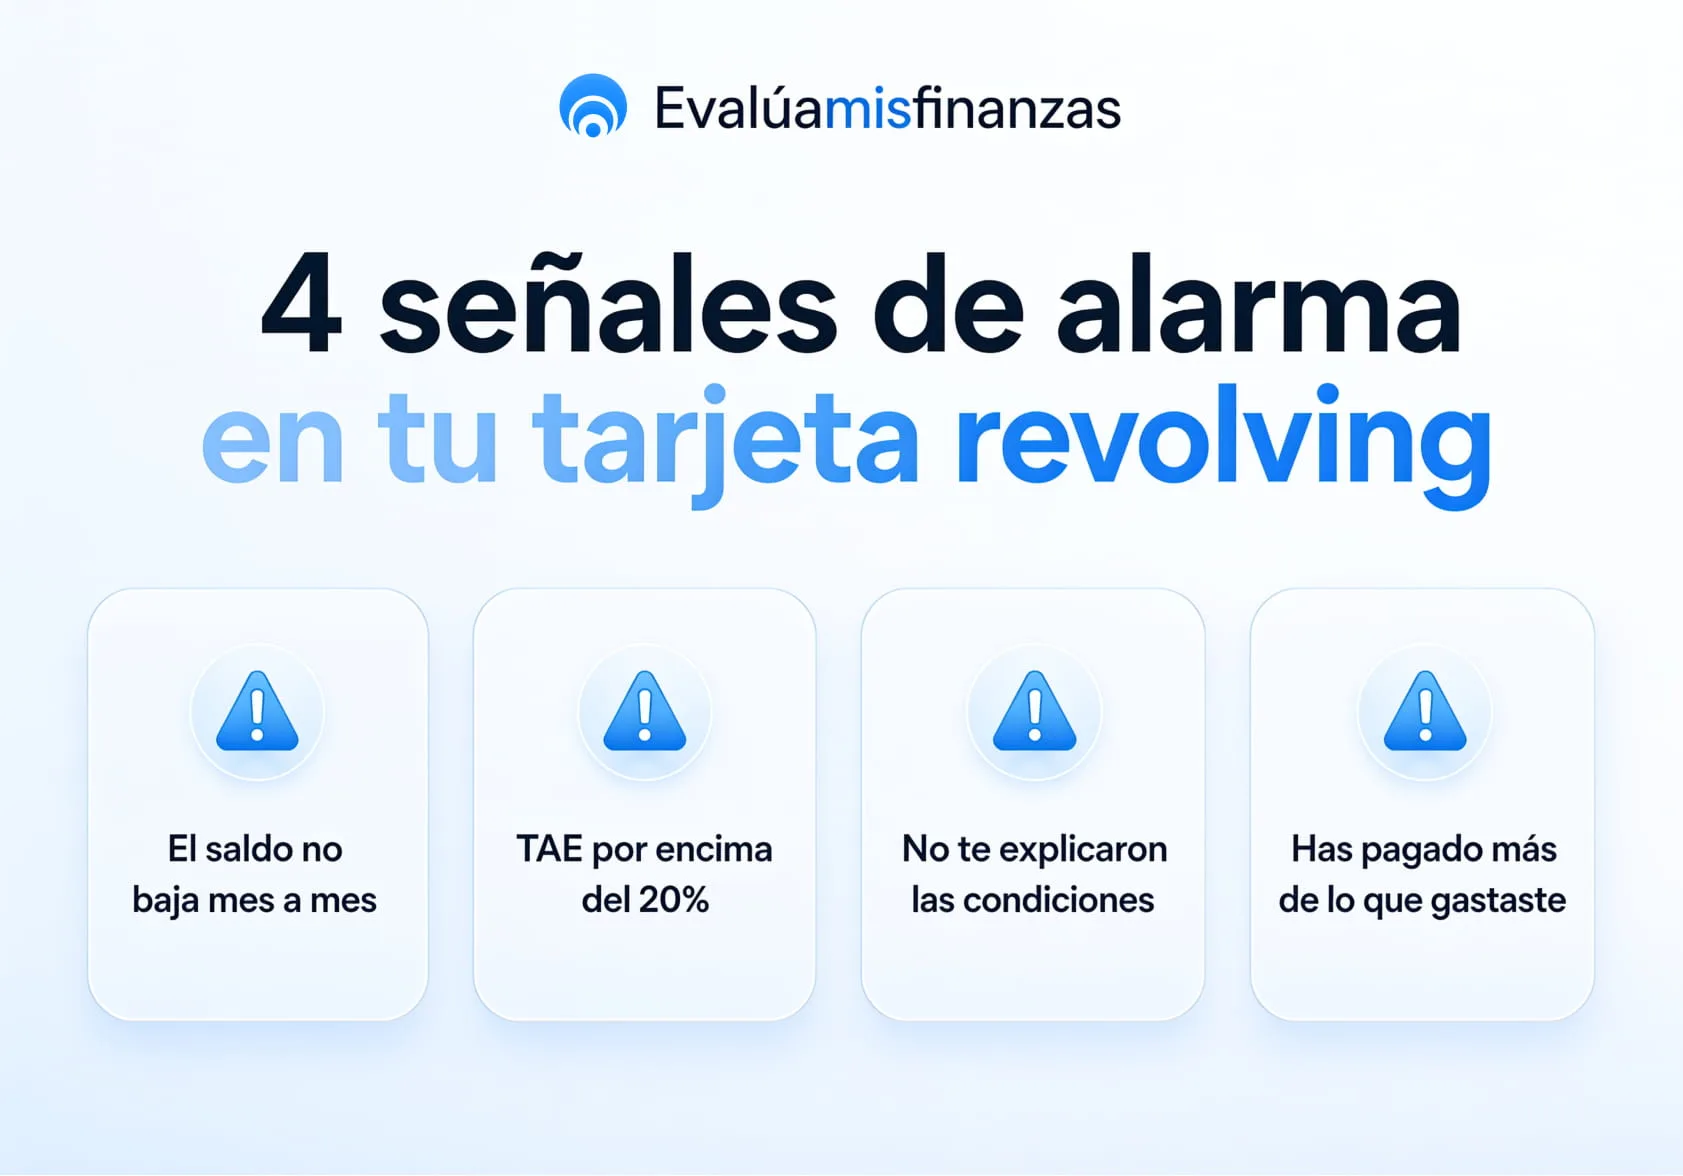
- check_circle Una TAE muy elevada: si supera de forma clara la media del mercado para este tipo de tarjetas, puede ser un indicio de usura.
- check_circle El saldo no baja: llevas meses (o años) pagando y la deuda pendiente apenas se mueve.
- check_circle No recuerdas que te explicaran las condiciones: firmaste sin información clara sobre el interés, la cuota o el coste total.
- check_circle Has pagado más de lo que gastaste: la suma de tus cuotas ya supera el importe original de tus compras y aún debes dinero.
Para comprobarlo, pide a la entidad el contrato y el historial de movimientos. Tienes derecho a esa documentación, y es la base de cualquier revisión o reclamación posterior.
Cómo salir de una tarjeta revolving
Salir de una revolving es posible, pero requiere un plan. Estas son las vías más habituales, de la más sencilla a la más contundente:
payments Amortizar lo antes posible
Si tu situación lo permite, sube la cuota o haz aportaciones extra para reducir el capital cuanto antes. Cuanto más alta sea la cuota, menos tiempo estarás pagando intereses. Deja de usar la tarjeta mientras tanto para que el saldo no vuelva a subir.
balance Reclamar si el contrato es abusivo
Si detectas señales de usura o falta de transparencia, puedes reclamar a la entidad y, si no hay acuerdo, acudir a la vía judicial. Si prospera, podrías recuperar lo pagado de más. Consulta siempre con un profesional que revise tu caso concreto.
merge Reunificar o refinanciar
Trasladar la deuda revolving a un préstamo personal con un interés mucho más bajo puede reducir el coste y darte una cuota con fecha de fin clara. Antes de decidir, valora bien las condiciones en nuestra comparativa de refinanciación, reunificación y LSO.
restart_alt Ley de Segunda Oportunidad
Cuando la deuda revolving se suma a otras y ya no puedes hacer frente a los pagos, la Ley de Segunda Oportunidad permite a las personas físicas en situación de insolvencia cancelar total o parcialmente sus deudas y empezar de cero.
Cuando la deuda se vuelve inmanejable
Las tarjetas revolving rara vez son el único problema. Suelen formar parte de un conjunto de deudas que, juntas, superan lo que puedes pagar cada mes. Si has llegado a ese punto, no estás solo y tienes salidas legales.
La Ley de Segunda Oportunidad está pensada precisamente para particulares y autónomos de buena fe que no pueden afrontar sus deudas. Si no estás seguro de por dónde empezar, nuestra guía sobre qué hacer cuando no puedes pagar tus deudas te explica los primeros pasos con calma.
En resumen: una tarjeta revolving no es gratis ni inofensiva. Revisa siempre la TAE, vigila que el saldo realmente baje y, si sospechas que tu contrato es abusivo o tus deudas se han vuelto inmanejables, infórmate de tus derechos. Comprueba si la Ley de Segunda Oportunidad podría ayudarte con nuestro simulador gratuito.
